Seguros, granizo y créditos prendarios: las recomendaciones de un especialista para proteger el patrimonio y evitar problemas

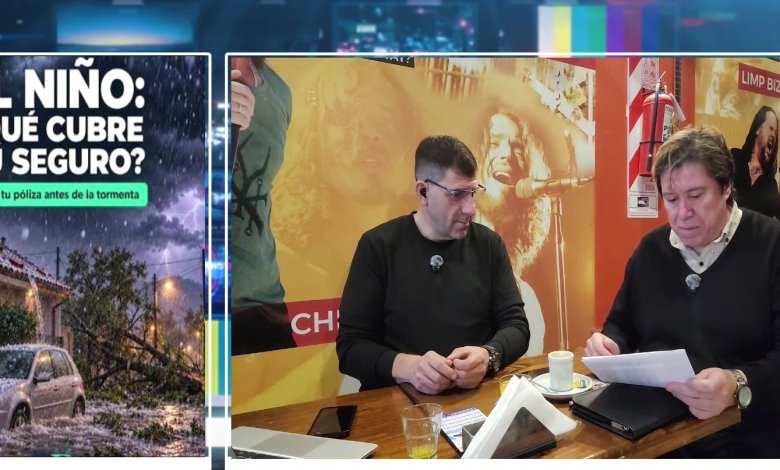
En una entrevista con La Mañana de Mercedes, Enrique, referente de Organización Mercedes Seguros, explicó qué deben tener en cuenta los vecinos antes de contratar una póliza, cómo verificar que un productor esté habilitado, cuáles son los derechos de quienes compran vehículos mediante créditos prendarios y por qué resulta fundamental revisar las coberturas ante tormentas y granizo. También advirtió sobre los plazos para denunciar siniestros y la importancia de elegir compañías solventes.
La llegada de la temporada de tormentas, el recuerdo de los daños ocasionados por el granizo en Villa Mercedes y la necesidad de proteger el patrimonio familiar y comercial fueron algunos de los temas centrales de una extensa entrevista realizada en el programa La Mañana de Mercedes, conducido por Javier Furlotti.
El invitado fue Enrique, representante de Organización Mercedes Seguros, quien compartió recomendaciones para contratar coberturas adecuadas, evitar inconvenientes con las aseguradoras y conocer derechos que muchas veces pasan inadvertidos.
Durante la conversación, el especialista hizo especial hincapié en la importancia del asesoramiento profesional, particularmente en un contexto en el que cada vez más personas contratan seguros mediante aplicaciones, plataformas digitales o promociones en redes sociales.
La importancia de saber qué seguro se está contratando
Uno de los primeros aspectos abordados fue la diferencia entre contratar una póliza mediante una plataforma digital y contar con el acompañamiento de un productor asesor de seguros.
Furlotti planteó que, si bien la tecnología facilita numerosos trámites, también existen situaciones en las que el usuario termina contratando un servicio sin conocer exactamente sus condiciones.
El problema, señalaron durante la entrevista, suele aparecer cuando ocurre un siniestro y la persona descubre exclusiones, limitaciones o requisitos que desconocía.
Enrique explicó que el asesoramiento personalizado permite evaluar los riesgos, conocer las coberturas disponibles y seleccionar una alternativa acorde con las necesidades y posibilidades económicas de cada cliente.
También destacó que el acompañamiento profesional resulta importante después de la contratación, especialmente cuando es necesario realizar una denuncia, interpretar una cláusula o gestionar una indemnización.
Cómo comprobar que un productor de seguros está habilitado
El entrevistado recordó que la actividad aseguradora se encuentra regulada por la Superintendencia de Seguros de la Nación, organismo encargado de supervisar el sector.
Los productores asesores deben estar matriculados y cumplir con las exigencias de capacitación y actualización profesional correspondientes.
En ese sentido, Enrique mostró durante el programa documentación vinculada con su habilitación, entre ella la credencial profesional y el certificado de aptitud para el ofrecimiento público de contratos de seguros, conocido como COP.
Explicó que estos elementos permiten a los consumidores identificar a profesionales habilitados y obtener mayores garantías de transparencia.
Además, recomendó verificar la situación de las aseguradoras y de los intermediarios antes de contratar, en lugar de decidir exclusivamente por el precio de una póliza.
Créditos prendarios: el derecho a elegir una aseguradora
Uno de los temas que mayor interés puede generar entre quienes compran vehículos financiados es el seguro asociado a los créditos prendarios.
Enrique explicó que muchas personas adquieren automóviles mediante préstamos bancarios o de financieras y reciben un seguro incluido dentro de las condiciones de financiación.
Según señaló, no siempre se informa adecuadamente al comprador sobre las posibilidades de elección de la compañía aseguradora.
Durante la entrevista sostuvo que existen disposiciones regulatorias destinadas a proteger los derechos de los consumidores y permitirles elegir alternativas de aseguramiento, respetando las condiciones de cobertura exigidas por la entidad acreedora.
El especialista mencionó una resolución de la Superintendencia de Seguros correspondiente a 2023 y remarcó que los usuarios deben informarse sobre sus derechos antes de aceptar automáticamente la compañía propuesta por un banco o financiera.
La elección de una aseguradora, explicó, no significa que el vehículo pueda quedar sin las coberturas requeridas por el contrato prendario, sino que deben cumplirse las condiciones exigibles.
Granizo: una cobertura que cobra importancia en Villa Mercedes
La preocupación por las tormentas ocupó una parte importante de la conversación.
Furlotti recordó los daños ocasionados por temporales anteriores, especialmente la fuerte tormenta de granizo que afectó a la ciudad y dejó importantes consecuencias materiales.
El conductor señaló que estos acontecimientos modificaron los hábitos de numerosos vecinos, que ahora prestan especial atención a las alertas meteorológicas y buscan resguardar sus vehículos cuando aparecen nubes de tormenta.
Enrique explicó que la cobertura contra granizo puede incorporarse a determinadas pólizas de automotores y que también existen alternativas para viviendas y establecimientos comerciales.
Advirtió que muchas personas desconocen si sus seguros contemplan este tipo de daños y recomendó consultar expresamente antes de que ocurra un temporal.
Como referencia de los costos de reparación, señaló que determinados daños individuales ocasionados por granizo en la carrocería de un automóvil pueden representar gastos de entre 35.000 y 50.000 pesos por marca o abolladura, según sus estimaciones.
La situación puede agravarse cuando el vehículo recibe múltiples impactos, lo que eleva considerablemente el presupuesto de reparación.
Por esa razón, recomendó comparar el costo de incorporar la cobertura con el perjuicio económico que podría ocasionar una tormenta.
También aclaró que es importante conocer los límites de indemnización, las condiciones particulares y los riesgos efectivamente incluidos en cada contrato.
Los seguros de viviendas y comercios, una protección muchas veces olvidada
Otro de los puntos desarrollados fue la escasa atención que, según el entrevistado, muchas personas prestan a los seguros de viviendas y locales comerciales.
Enrique recordó que Villa Mercedes ha registrado incendios, robos y daños en establecimientos que provocaron importantes pérdidas económicas.
En estos casos, la recuperación del patrimonio puede resultar particularmente difícil debido al costo de reposición de mercaderías, instalaciones, herramientas y equipamiento.
Explicó que existen pólizas que permiten proteger inmuebles y contenidos frente a distintos riesgos, entre ellos incendios, robos, rotura de cristales y determinados fenómenos meteorológicos, dependiendo de la cobertura contratada.
También mencionó que algunas alternativas para viviendas incluyen servicios de asistencia domiciliaria, como atención de emergencias de cerrajería.
Estos servicios pueden resultar útiles cuando una persona pierde una llave, sufre la rotura de una cerradura o necesita resolver una situación imprevista fuera de los horarios habituales.
El especialista insistió en que consultar no implica necesariamente contratar y que conocer las opciones disponibles permite evaluar mejor los riesgos.
Accidentes de tránsito: denunciar a la aseguradora es responsabilidad del asegurado
Uno de los consejos más importantes de la entrevista estuvo relacionado con los procedimientos posteriores a un accidente de tránsito.
Enrique explicó que algunas personas creen que realizar una exposición o denuncia policial significa que el siniestro ya quedó informado a su compañía aseguradora.
Sin embargo, aclaró que son obligaciones diferentes.
La comunicación a la aseguradora corresponde al titular del contrato o a quien deba efectuarla según la póliza.
En ese sentido, recordó que el artículo 46 de la Ley de Seguros establece, como regla general, un plazo de tres días para comunicar el siniestro desde que se conoce su ocurrencia.
También señaló que algunas compañías pueden contemplar situaciones particulares cuando se producen demoras justificadas, aunque advirtió que no conviene confiar en una eventual flexibilidad.
La recomendación es informar el hecho cuanto antes, conservar la documentación correspondiente y solicitar orientación sobre los pasos necesarios para iniciar el trámite.
Elegir una compañía solvente y no solamente la más barata
El representante de Organización Mercedes Seguros también puso el foco en la situación de las compañías aseguradoras.
Advirtió que el precio de una póliza no debería constituir el único criterio para decidir una contratación.
Según explicó, es fundamental evaluar la solvencia, las condiciones del contrato y la capacidad de respuesta de la empresa ante un siniestro.
Para ello, recomendó consultar la información pública disponible en la Superintendencia de Seguros de la Nación y buscar asesoramiento antes de contratar.
El especialista sostuvo que una cobertura aparentemente económica puede terminar resultando insuficiente si no responde adecuadamente a los riesgos que enfrenta el asegurado.
La responsabilidad civil y las consecuencias económicas de un accidente
Durante la entrevista también se analizó la importancia del seguro automotor de responsabilidad civil.
Enrique recordó que un accidente de tránsito puede ocasionar lesiones, incapacidades, daños materiales e incluso consecuencias fatales.
En esas circunstancias, las responsabilidades económicas pueden alcanzar montos muy elevados.
El especialista destacó que contar con una cobertura adecuada constituye tanto una protección patrimonial para quien conduce como una herramienta para responder frente a los daños ocasionados a terceros, dentro de los límites y condiciones establecidos en la póliza.
También remarcó que el seguro obligatorio no debería interpretarse únicamente como una exigencia legal, sino como parte de la responsabilidad individual y social de quienes circulan por la vía pública.
El valor del asesoramiento en tiempos de digitalización
Hacia el cierre de la conversación, Enrique retomó la importancia de combinar las herramientas digitales con la atención personalizada.
Explicó que actualmente numerosos trámites pueden realizarse por teléfono, mensajería o medios electrónicos, sin necesidad de trasladarse físicamente a una oficina.
Sin embargo, consideró fundamental que detrás de cada contratación exista una persona capacitada para responder consultas, explicar condiciones y acompañar al cliente cuando aparece un problema.
Organización Mercedes Seguros desarrolla su actividad en Villa Mercedes y cuenta con atención presencial, telefónica y digital.
El entrevistado destacó la trayectoria de la firma en la ciudad y señaló que el asesoramiento también está disponible para quienes simplemente desean consultar sobre una cobertura o comprender mejor una póliza que ya contrataron.
Prevenir antes de lamentar pérdidas
La entrevista dejó como conclusión la necesidad de incorporar la prevención a las decisiones económicas cotidianas.
El recuerdo de las tormentas de granizo, los incendios comerciales, los robos y los accidentes de tránsito demuestra que un imprevisto puede comprometer en pocos minutos bienes que demandaron años de esfuerzo.
Enrique insistió en que la mejor decisión comienza por informarse, revisar las coberturas existentes y consultar con profesionales habilitados.
La recomendación final fue no esperar a que ocurra un siniestro para descubrir qué protege realmente una póliza, cuáles son sus límites y qué procedimientos deben cumplirse para recibir asistencia o solicitar una indemnización.